


بسیاری از صاحبان کسبوکار میپرسند سامانه مودیان چیست؟ به زبان ساده، این سامانه یک زیرساخت برای شفافسازی معاملات اقتصادی است. هدف آن جایگزینی فاکتورهای کاغذی با صورتحسابهای الکترونیکی و جلوگیری از فرار مالیاتی است. ندانستن قوانین این سیستم مهم میتواند برای کسبوکارها گران تمام شود.
برای درک بهتر این مفهوم می توانید حتما سری به مراجع مرتبط بزنید. مثلا معتمد مالیاتی کیسان که جزو اولین شرکت های مورد تایید سازمان امور مالیاتی با مجوز نوع یک، درباره تعریف سامانه مودیان اینگونه می گوید:
سامانه مودیان (Taxpayer system) یک سیستم آنلاین است که به افراد و شرکتها (مؤدیان مالیاتی) کمک میکند اطلاعات خرید و فروش خود را به صورت آنلاین و لحظهای ثبت کنند تا دولت بداند چه کسی چقدر فروش داشته و مالیاتش چقدر است.
بنا بر مطلب منتشر شده در سایت شرکت حسابداری حسابداران برتر :
سیستمی یکپارچه است که تنها راه ارتباط مستقیم مودی (مالیات دهنده) با سازمان امور مالیاتی در فضای مجازی میباشد. تمام امور مربوطه اعم از پرداخت مالیات، ایجاد صورتحساب، دریافت فیش تسویه مالیات کسبوکار، ارسال اظهارنامه، ثبت و تغییر اینتاکد شغلی و غیره، همگی در این سامانه قابل انجام میباشند.
آنطور که سایت حسابداری سپیدار نوشته است:
سامانه مودیان مالیاتی برای جمعآوری و هماهنگی اطلاعات مودیان مالیاتی ایجاد شده است. در واقع تدوین و اجرای این قانونی اهداف مختلفی را دنبال می کند که از جمله آنها میتوان به یکپارچهسازی اطلاعات اقتصادی مودیان مالیاتی، جلوگیری از فرار مالیاتی، آماده سازی بستر برای حسابرسیهای سیستمی، مبارزه با قاچاق کالا و پولشویی و غیره اشاره نمود.
قانون پایانههای فروشگاهی
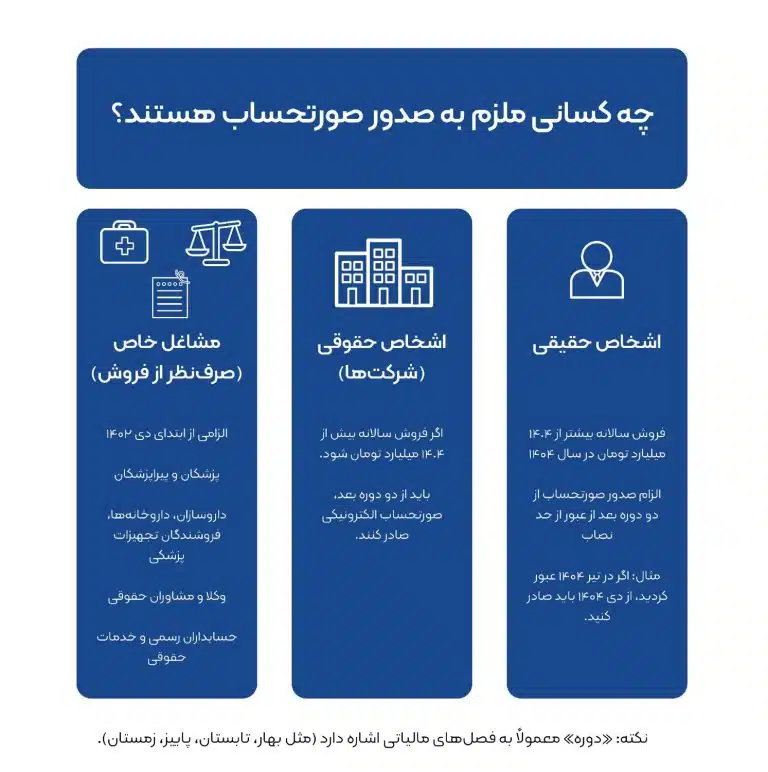
قانون پایانههای فروشگاهی با چند تعریف ساده اما مهم شروع میشود. این کار کمک میکند تا همه ما از این سامانه یک برداشت مشترک داشته باشیم. این بخش در واقع اصل و پایه کل قانون است و به ما نشان میدهد وظایف اصلی از کجا شروع میشوند.
ماده 1
ماده اول قانون، اصطلاحات پایه را برای جلوگیری از هرگونه برداشت اشتباه تعریف میکند. طبق این ماده، سامانه مودیان درگاه اصلی سازمان مالیاتی برای صدور و استعلام صورتحساب الکترونیکی است و تمام تبادل اطلاعات مالیاتی از طریق آن انجام میشود. پایانه فروشگاهی نیز همان ابزار شما مانند دستگاه کارتخوان یا سیستم فروش است. همچنین اطلاعات هر فروش از طریق این دستگاه در حافظه مالیاتی ثبت شده و بهطور خودکار به سامانه ارسال میشود تا تمام فعالیتهای مالی شما کاملا شفاف باشد.
ماده 2 و 3
سازمان موظف است شما را ظرف یک هفته در این سامانه مالیاتی ثبتنام کند؛ اگر این کار انجام نشود، شما جریمه عدم عضویت نخواهید شد. همچنین پس از مهلت قانونی راهاندازی سامانه، فقط صورتحسابهای الکترونیکی معتبرند و مبنای اصلی اعتبار مالیاتی شما هستند. در نتیجه، فاکتورهای کاغذی قدیمی دیگر هیچ اعتباری ندارند.
ماده 4 و 5 سامانه مودیان چیست؟
ماده چهارم و پنجم، به فرآیند ثبت معاملات و اصل مهم صحت اطلاعات میپردازند. قانون فرض میکند اطلاعاتی که شما در سامانه ثبت میکنید، کاملا درست است. ماموران مالیاتی دیگر حق مراجعه به محل کار شما و بررسی دفاتر را ندارند؛ مگر در مواردی که تخلفی مانند کتمان درآمد از سوی شما اثبات شود.
تکالیف اشخاص مشمول و فرآیندهای اجرایی
این بخش از قانون پایانههای فروشگاهی به سراغ وظایف مستقیم شما بهعنوان یک مودی میرود و جزئیات مهمی را مشخص میکند. رعایت دقیق این موارد به شما کمک میکند تا از مشکلات احتمالی جلوگیری کرده و فرآیندهای مالی خود را با اطمینان مدیریت کنید.
ماده 6
ماده ششم یک محدودیت مهم برای صدور صورتحساب الکترونیکی درنظر گرفتهاست. شما در هر دوره مالیاتی نمیتوانید بیش از پنج برابر فروش اظهارشده سال قبل خود، فاکتور صادر کنید. این قانون از ایجاد شرکتهای صوری و صدور فاکتورهای غیرواقعی جلوگیری میکند. اگر فروشتان بیشتر شد، با پرداخت مالیات آن یا ارائه یک ضمانت، میتوانید مجوز صدور فاکتور بیشتر را بگیرید.
ماده 7
با ثبت نام و کار با سامانه مودیان، دیگر نیازی به ارسال گزارشات معاملات فصلی ماده ۱۶۹ نخواهید داشت. صورتحسابهای الکترونیکی ثبتشده در این سامانه، بهصورت خودکار ارسال میشوند. این قانون باعث کاهش حجم کاری و سادهتر شدن تکالیف مالیاتی شما میشود.
ماده 8
اگر از عضویت در سامانه خودداری کنید، امتیاز صحت اطلاعات را از دست میدهید؛ بنابراین، سازمان مالیاتی میتواند به محل فعالیت شما مراجعه و دفاتر شما را بررسی کند. هیچ اعتبار مالیاتی برای خریدهای شما در این حالت درنظر گرفته نمیشود و مالیات براساس اطلاعات سازمان تعیین خواهد شد.
ماده 9
اگر سازمان تخلفی را تشخیص دهد، ابتدا به شما اطلاع میدهد تا آن را اصلاح کنید. در صورت عدم اصلاح، موضوع به هیئت حل اختلاف مالیاتی ارجاع داده میشود؛ حتی ممکن است حسابرسی دقیقی برای تمام دورههای مالی سال تخلف انجام شود که یکی از مهمترین جرائم این سامانه است.
ماده 10 و 11
مودیان براساس ماده دهم و یازدهم، وظیفه دارند شماره حسابهای بانکی تجاری خود را به سازمان اعلام کنند. همچنین شناسه یکتای تمام دستگاههای کارتخوان و درگاههای پرداخت باید در سامانه ثبت شود. این کار به بانک مرکزی کمک میکند تا تمام تراکنشهای شغلی شما را بهصورت شفاف به پرونده مالیاتی متصل کند.
ماده 12 تا 14
ماده دوازدهم تا چهاردهم توضیح میدهد که در صورت نقص فنی، باید موضوع را به سازمان اطلاع دهید. همچنین هرگونه تغییر باید ظرف ده روز از طریق کارپوشه شما در سامانه مودیان گزارش شود تا از مشکلات بعدی جلوگیری کند.
سازوکارهای نظارتی در سامانه مودیان
قوانین این سامانه مالیاتی فقط مجموعهای از وظایف و محدودیتها نیست؛ بلکه فرصتهای جدیدی نیز برای کسبوکارهای متعهد ایجاد میکند. این بخش از قانون به تشریح امتیازها، پاداشها و همچنین سازوکارهای نظارتی میپردازد. آشنایی با این مواد به شما کمک میکند تا از مزایای قانونی بیشترین بهره را ببرید.
ماده 15
ماده پانزدهم به موضوع مهم محرمانگی اطلاعات شما در سامانه مودیان اشاره میکند. سازمان مالیاتی اجازه ندارد اطلاعات شما را فاش کند؛ مگر با حکم قانون یا دستور قضائی. دسترسی سایر دستگاههای دولتی نیز کاملا محدود و مشروط به وظایف قانونی آنها است. این ماده تضمین میکند که حریم خصوصی شما بهعنوان یک فعال اقتصادی حفظ خواهد شد.
ماده 16
طبق این ماده، دیگر نمیتوانید پروانه کسب یا کارت بازرگانی خود را بدون ثبتنام در این سامانه دریافت، تمدید یا اصلاح کنید. هر تغییری مانند تغییر شغل یا مکان، ابتدا باید در سامانه ثبت شود تا مجوز آن صادر شود.
ماده 17 و 18
اگر صاحبان مشاغل تمام فروش خود را با پایانه فروشگاهی انجام دهند و از واحدهای عضو سامانه خرید کنند، پاداش میگیرند. این پاداش معادل بخشی از مالیات بر ارزشافزوده پرداختی آنها است؛ حتی برای تشویق مصرفکنندگان نهایی، جوایز نقدی از طریق قرعهکشی درنظر گرفته شدهاست.
ماده 19
اگر اظهارنامه مالیات شما با اطلاعات موجود در سامانه مودیان مغایرت نداشته باشد، سازمان آن را بدون رسیدگی قبول میکند. این یعنی حسابرسی تنها برای درصد کوچکی از مودیان و بهصورت تصادفی انجام میشود؛ بنابراین، شفافیت در عملکرد به نفع شما تمام خواهد شد.
ماده 20
ماده بیستم توضیح میدهد که اگر تمام تکالیف را رعایت کرده و از نرمافزارهای حسابداری موردتایید سازمان استفاده کنید، دیگر نیازی به نگهداری دفاتر قانونی نخواهید داشت. این تغییر، فرآیندهای مالی شما را سادهتر میکند و هزینههای نگهداری اسناد را کاهش میدهد.
ماده 21
اگر در سامانه ثبتنام و تکالیف خود را انجام دهید، بدهی مالیات بر ارزشافزوده شما برای سالهای ۱۳۹۶ و قبل از آن قطعی میشود. جرائم متعلقه نیز به مدت سه سال تعلیق شده و در صورت عدم تخلف، بهطور کامل بخشیده خواهند شد.
جرائم سامانه مودیان
هر قانونی برای موثر بودن به ضمانت اجرایی نیاز دارد. این بخش از قوانین سامانه مودیان به تخلفات و مجازاتهای مرتبط با آن میپردازد. آگاهی از این موارد برای پیشگیری از جریمههای سنگین ضروری است. این قوانین به شکلی طراحی شدهاند تا از هرگونه اخلال در نظام مالیاتی جلوگیری کنند.
ماده 22 و 23
قانون، جرائم مالی مشخصی را درنظر گرفتهاست. برای مثال، عدم صدور صورتحساب الکترونیکی، جریمهای معادل ده درصد فروش دارد و عدم عضویت در سامانه، شما را از معافیتهای مالیاتی محروم میکند. اما تقلب عمدی مانند استفاده از نرمافزار معیوب یا تخریب پایانهها، جرم کیفری است و تکرار آن مجازات را سنگینتر خواهد کرد.
ماده 24
ماده بیستوچهارم میگوید که ابتدا به واحد متخلف اخطار کتبی داده میشود. در صورت بیتوجهی، واحد صنفی برای بار اول به مدت دو هفته تعطیل خواهد شد. اگر تخلف ادامه یابد، مرجع صدور مجوز فعالیت شما، میتواند برای دو تا شش ماه کسبوکار را تعطیل کند.
ماده 25 تا 29
ماده بیستوپنجم تا بیستونهم تاکید میکند که هر صورتحسابی که در سامانه مودیان ثبت نشده باشد، معتبر نیست. این فاکتورها در مراجع دادرسی مالیاتی قابل استناد نخواهند بود. همچنین مدیران مالی دستگاههای اجرایی نیز وظیفه دارند این موضوع را در پذیرش اسناد هزینهای رعایت کنند.
کلام آخر
آگاهی از قوانین سامانه مودیان، بهترین راه برای جلوگیری از چالشهای مالیاتی در آینده است. درک جزئیات ۲۹ ماده اصلی این قانون، یک ضرورت برای هر کسبوکار است که میخواهد با آرامش فعالیت کند. آیا درمورد اجرای هر یک از این مواد قانونی در کسبوکار خود سوالی دارید؟ برای دریافت مشاوره تخصصی حتما با یک کارشناس تماس بگیرید.


